二手私募股权投资基金业务操作指引 从策略到实操的全流程解析
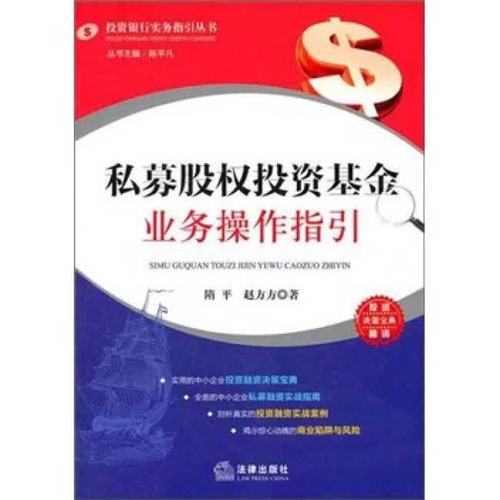
在当前复杂多变的市场环境下,私募股权二级市场(Secondary Market)正迎来前所未有的发展机遇。由隋平、赵主方所著的《二手私募股权投资基金业务操作指引》为从业者提供了系统性的实操框架。本文基于该指引,结合行业实践,梳理二手私募股权基金业务的关键环节,以期为基金管理人、投资者及中介机构提供参考。
一、二手私募股权基金的市场逻辑与战略价值
二手私募股权基金(Secondary Fund)主要受让已有私募股权基金份额或投资组合,其核心价值在于:
- 流动性解决方案:为现有LP(有限合伙人)提供提前退出通道,缓解流动性压力;
- 估值折扣机会:通常以低于净资产价值(NAV)的价格收购,为买方创造安全边际;
- 加速J曲线效应:通过收购成熟项目组合,缩短投资回报周期;
- 风险分散配置:跨基金、跨行业、跨年份的资产组合,降低单一风险暴露。
二、业务操作核心流程
(一)目标筛选与初步接触
管理人需根据自身策略(如折扣型、尾盘型、GP-led型等)筛选潜在交易标的。重点关注:其他基金因到期、战略调整产生的份额转让;GP发起的接续基金(Continuation Fund)交易;以及因LP违约或破产导致的强制转让。
初步接触应了解交易背景、规模、时间表及卖方预期,并签署保密协议(NDA)。
(二)尽职调查:分层穿透与关键审查点
二手基金尽调具有“穿透性”特征,需覆盖基金层面、底层资产层面及交易架构层面:
- 基金层面:审查LPA关键条款(转让限制、优先购买权、管理费计算、业绩报酬计提)、历史财务数据、分配记录、GP团队稳定性;
- 底层资产层面:通过抽样方式核查重要被投企业的经营状况、估值方法、退出前景;对于集中度高的组合需深度分析;
- 合规与法律层面:确认交易是否触发国有股转让、外资准入、反垄断等问题;核查基金是否存在违约、诉讼或GP更替风险。
(三)估值与定价
常用的估值方法包括:NAV法(调整后净资产价值)、现金流折现法(DCF)、可比交易法。定价需综合考虑:
- NAV的时效性与可靠性(以最近审计或审阅报告为基础调整);
- 底层资产质量(是否为“尾部资产”、预期退出收益);
- 交易结构设计(如分期付款、盈利补偿、escrow安排);
- 市场流动性折价(普遍在10%-30%区间,视资产类别与市场环境而定)。
(四)交易结构设计与谈判
典型结构包括直接受让LP份额(Share Deal)和受让项目组合(Asset Deal)。关键条款应关注:
- 转让受限条款:确保取得GP同意或符合LPA规定的转让程序;
- 价格调整机制:如交割后审计调整、里程碑付款;
- .repr与保证:卖方对份额权属、基金合规等作出承诺;
- 过渡期安排:明确交割前的管理费、分配归属。
(五)交割与投后管理
交割需完成工商变更(份额持有人)、基金内部登记及资金划付。投后管理涉及:持续监控底层资产表现;与GP保持沟通,参与LPAC(有限合伙人咨询委员会);适时推动项目退出或二手再转让。
三、重点风险管理
- 信息不对称风险:卖方可能隐瞒底层资产瑕疵,需通过资深顾问及定制化尽调降低风险;
- GP合作风险:若GP对新LP不配合,应提前确认转让合法性及后续信息权;
- 估值偏差风险:谨慎评估资产流动性及宏观环境对退出预期的影响;
- 合规风险:涉及证券监管、基金业协会备案及税收安排,需提前规划。
四、架构与税务考量
跨境二手基金交易常通过开曼SPV或离岸合伙企业持有份额,需关注:
- 转让收益的税务处理(如中国间接转让财产规则);
- 基金分配中被投企业层面预提税影响;
- 结构性设计对投资人回报的侵蚀。
建议在交易前期引入税务顾问进行架构优化。
五、操作清单与最佳实践
- 建立系统的项目筛选漏斗,聚焦管理人中长期业绩与治理稳定性;
- 尽调中可通过问卷、访谈债权人及Portfolio公司管理层获取非公开信息;
- 合同中嵌入灵活退出机制,如组合售出权、GP回购权;
- 安排过渡期服务协议,获取关键信息与报告权。
综上,二手私募股权基金业务兼具挑战与机遇。《隋平、赵主方操作指引》为从业者提供了完整架构与思路,同时在实践中仍需结合基金合同、监管环境与市场周期灵活应用,把控风险,以实现可持续回报。
如若转载,请注明出处:http://www.yunmima6688.com/product/10.html
更新时间:2026-11-01 05:18:40