长投内部交易与权益法净利润调整的原因探析
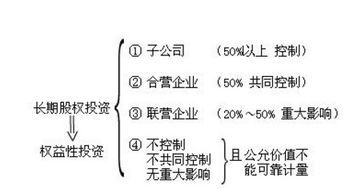
在长期股权投资(以下简称“长投”)的会计处理中,权益法下对被投资单位净利润的调整是一个常见但易混淆的难点。尤其是当投资方与被投资方之间发生内部交易时,为什么必须调整净利润?这背后既有会计理论的逻辑,也有防止利润操纵的现实考量。本文将从内部交易抵销的必要性、权益法净利润调整的原理,以及股权投资实践中的具体应用三个层面展开分析。
一、长投内部交易为什么要调节?
内部交易是指投资方与被投资方之间发生的资产购销、劳务提供等交易。在权益法下,投资方按持股比例确认被投资单位的净利润,但若双方存在内部交易,直接按比例确认利润会导致投资方财务报表中的损益失真。调节的核心原因有三:
- 防止重复计算利润。内部交易产生的利润在被投资单位的净利润中已经体现,而投资方在个别报表中也可能因出售资产等确认了收益。若权益法不调整,等于同一笔交易在投资方和被投资方两个层面都被确认了利润,违背了会计的谨慎性原则。
- 反映经济实质。从企业集团视角看,内部交易并未实现对外部第三方的销售,因此未实现的内部损益不应确认。权益法虽不编制合并报表,但要求投资方按享有份额调整被投资单位净利润,正是为了模拟合并报表的抵销效果。
- 避免利润操纵。若不调节,投资方可通过与被投资方之间的高价交易人为抬升被投资单位净利润,从而按比例增加自身投资收益,扭曲业绩。调节机制限制了这种操纵空间。
具体调节方法:对于顺流交易(投资方卖给被投资方),未实现内部销售利润中属于投资方持股比例的部分,应调减被投资单位净利润;对于逆流交易(被投资方卖给投资方),未实现利润同样按比例调减,但需注意资产减值等特殊情形的处理。后续期间该资产对外出售时,未实现利润实现,应相应调增净利润。
二、权益法下为什么要调整被投资单位的净利润?
权益法的核心逻辑是:投资方按持股比例分享被投资单位的净资产变动,其投资收益应反映被投资单位基于公允价值基础产生的净损益。但直接使用被投资单位账面净利润往往不够准确,必须进行调整,主要原因包括:
- 统一会计政策与会计期间。投资方与被投资单位可能采用不同的会计政策(如折旧年限、存货计价方法)或会计期间。权益法要求以投资方的会计政策为基础调整被投资单位净利润,确保计算口径一致,否则投资收益的确认缺乏可比性。
- 公允价值基础调整。权益法初始投资时,投资方支付的成本可能高于或低于被投资单位可辨认净资产公允价值份额。对于投资时被投资单位资产、负债的公允价值与账面价值差异,后续折旧、摊销或销售时应按公允价值基础调整净利润。例如,固定资产账面价值低于公允价值,按账面价值计提折旧会高估利润,需调减净利润。
- 内部交易未实现损益的抵销。如前文所述,内部交易未实现利润应予抵销,这也是净利润调整的重要组成部分。此调整不区分顺流逆流,但顺流交易中未实现利润体现在投资方层面,调整时需注意仅调减被投资单位净利润中按持股比例计算的部分,其实质是调整投资方投资收益。
- 其他调整事项。包括被投资单位发行可累积优先股、其他综合收益重分类等,均可能影响投资方应享有的净利润份额。
三、股权投资实践中的体现
在股权投资实务中,上述调整直接影响投资方的投资收益金额和长期股权投资账面价值。例如,A公司持有B公司30%股权,采用权益法核算。B公司当年账面净利润1000万元,但A公司将成本600万元的存货以800万元卖给B公司,B公司尚未对外出售。B公司一项固定资产账面价值低于公允价值100万元,剩余折旧年限10年,按直线法折旧。则A公司应先调减内部交易未实现利润200万元的30%即60万元,再调减公允价值差异对应折旧100万÷10=10万元的30%即3万元,最终确认投资收益(1000-60-3)×30%=281.1万元。
权益法下内部交易抵销主要影响投资方投资收益和长期股权投资,而被投资单位自身报表不受影响;这一点与合并报表中全额抵销不同,需准确区分。在IPO或上市公司审计中,此类调整常是监管关注点,尤其需注意是否存在利用内部交易调节利润的迹象。投资方在后续转让股权时,原未实现内部交易利润已无影响,但前期调整形成的长期股权投资账面价值差异应予以考虑。\n\n长投内部交易调节与净利润调整是权益法核算的核心要求,旨在保证投资收益的真实性与可比性。理解其原理有助于在复杂股权投资中做出正确的会计判断与信息披露。
如若转载,请注明出处:http://www.yunmima6688.com/product/30.html
更新时间:2026-11-01 02:51:28