2026年初级会计《长期股权投资》思维导图与考点框架一键理清
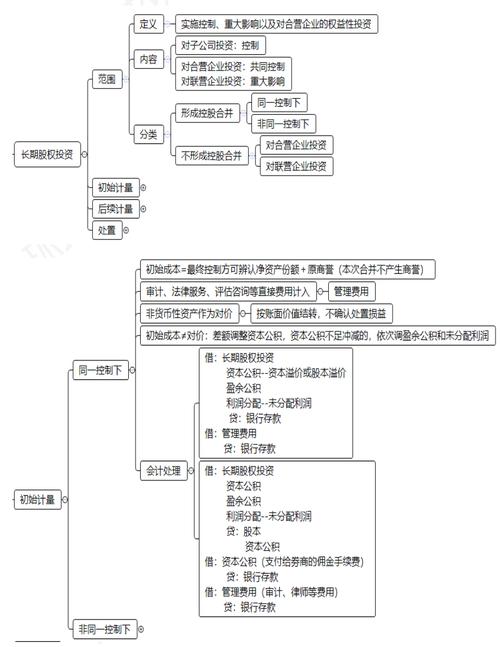
一、长期股权投资思维导图总览\n\n长期股权投资是初级会计实务的重难点章节,2026年考试预计仍以“范围判断+成本法/权益法核算+减值与处置”为主线。建议先建立以下导图框架:\n\n- 长期股权投资\n - 1. 范围与判断\n - 控制(子公司)→ 成本法\n - 共同控制(合营企业)→ 权益法\n - 重大影响(联营企业)→ 权益法\n - 无控制/共同控制/重大影响 → 金融工具准则(交易性金融资产/其他权益工具投资等)\n - 2. 初始计量\n - 企业合并形成(同一控制/非同一控制)\n - 非企业合并形成(支付现金/发行权益性证券/其他方式)\n - 相关税费、审计评估费、发行费用处理差异\n - 3. 后续计量\n - 成本法:只有追加/收回投资、减值、分红确认收益\n - 权益法:初始成本调整、投资损益、其他综合收益、其他权益变动、超额亏损\n - 4. 减值\n - 账面价值高于可收回金额 → 计提减值准备,不得转回\n - 5. 处置\n - 处置价款与账面价值差额计入投资收益\n - 权益法下结转其他综合收益/其他权益变动(按规则转入投资收益或留存收益)\n - 6. 转换与衔接\n - 公允价值计量 ↔ 权益法 ↔ 成本法\n - 处置部分股权导致丧失控制权等情形(初级以基础判断为主)\n\n> 一键理清口诀:先判范围定方法,再算初始分合并;成本权益两条线,减值处置收尾清。\n\n---\n\n## 二、考点框架:范围判断与计量方法(高频客观题)\n\n### 1. 范围判断\n长期股权投资主要核算以下四类:\n\n1. 对子公司的投资(控制);\n2. 对合营企业的投资(共同控制);\n3. 对联营企业的投资(重大影响);\n4. 对被投资单位不具有控制、共同控制或重大影响,且在活跃市场中没有报价、公允价值不能可靠计量的权益性投资(初级教材按长期股权投资核算的典型情形;但若符合金融工具准则,则按金融工具处理,考试以题目给定条件为准)。\n\n判断关键词:\n- 控制:有权决定被投资单位财务和经营政策,并能据以从该企业的经营活动中获取利益(通常持股50%以上,但实质重于形式)。\n- 共同控制:按合同约定对某项经济活动所共有的控制(通常为合营安排)。\n- 重大影响:对被投资单位财务和经营政策有参与决策的权力,但并不能控制或与其他方一起共同控制(通常持股20%—50%)。\n\n易错点: 持股比例不是唯一标准,必须看实质;40%也可能没有重大影响,15%也可能有重大影响。\n\n### 2. 初始计量\n\n#### (1)企业合并形成\n同一控制下企业合并:\n- 初始投资成本 = 合并日被合并方在最终控制方合并财务报表中的净资产账面价值份额 + 最终控制方收购被合并方时形成的商誉(如有)。\n- 支付对价账面价值与初始投资成本差额调整资本公积(资本溢价/股本溢价);不足冲减的,依次冲减盈余公积、未分配利润。\n- 审计、法律、评估等中介费用:计入当期损益(管理费用)。\n- 发行权益性证券的发行费用:冲减资本公积(股本溢价),不足冲减的冲减盈余公积和未分配利润。\n\n非同一控制下企业合并:\n- 初始投资成本 = 购买方付出的资产、发生或承担的负债、发行的权益性证券的公允价值之和(合并成本)。\n- 付出资产公允价值与其账面价值差额计入当期损益(如存货视同销售、固定资产/无形资产处置损益)。\n- 审计、法律、评估等中介费用:计入当期损益(管理费用)。\n- 发行权益性证券的发行费用:冲减资本公积(股本溢价)。\n\n易错对比:\n- 同一控制:看被合并方账面价值份额,差额调权益;\n- 非同一控制:看付出对价公允价值,差额进损益;\n- 中介费用两者都进管理费用;发行费用两者都冲资本公积(溢价不足再冲留存收益)。\n\n#### (2)非企业合并形成\n- 以支付现金取得:初始投资成本 = 实际支付的购买价款 + 直接相关费用、税金及其他必要支出。\n- 以发行权益性证券取得:初始投资成本 = 发行权益性证券的公允价值;发行费用冲减资本公积(股本溢价)。\n- 投资者投入:按投资合同或协议约定价值,约定不公允的除外。\n\n---\n\n## 三、后续计量:成本法与权益法对比(核心计算题)\n\n### 1. 成本法(控制,通常母公司个别报表)\n- 被投资单位宣告分派现金股利:确认应收股利和投资收益(不复核“份额”)。\n- 被投资单位实现净利润/其他综合收益/其他权益变动:不做账。\n- 除追加或收回投资外,长期股权投资账面价值一般保持不变。\n- 计提减值:可收回金额低于账面价值,计提减值准备;减值损失一经确认,在以后会计期间不得转回。\n\n提示: 初级考试中若题目问“成本法下应确认投资收益的金额”,基本就是“应收股利=被投资方宣告分红×持股比例”。\n\n### 2. 权益法(共同控制/重大影响)\n(1)初始投资成本调整(“买赚了”才调):\n- 初始投资成本 > 取得投资时应享有被投资单位可辨认净资产公允价值份额:不调整,商誉含在投资成本中。\n- 初始投资成本 < 取得投资时应享有被投资单位可辨认净资产公允价值份额:差额计入营业外收入,同时调增长期股权投资。\n\n借:长期股权投资——投资成本\n贷:营业外收入\n\n> 口诀:大于不调,小于调,差额都进营业外收入(营业外收入只出现在权益法“占便宜”时)。\n\n(2)持有期间被投资单位实现净损益:\n- 借/贷:长期股权投资——损益调整\n- 贷/借:投资收益\n- 注意:以取得投资时被投资单位可辨认净资产公允价值为基础调整净利润;未实现内部交易损益需抵销(初级通常考基础情形;若考到,先抵销再按持股比例确认)。\n- 超额亏损:以长期股权投资账面价值以及其他实质上构成对被投资单位净投资的长期权益减记至零为限;额外损失在账外备查登记,以后盈利先恢复备查再恢复账面。\n\n(3)被投资单位宣告分派现金股利:\n- 借:应收股利\n- 贷:长期股权投资——损益调整\n- 注意:权益法下分红冲减投资账面价值,不确认投资收益;收到时借银行存款贷应收股利。\n\n(4)被投资单位其他综合收益变动:\n- 借/贷:长期股权投资——其他综合收益\n- 贷/借:其他综合收益\n- 处置时按是否可转损益区分:可转损益的(如其他债权投资公允价值变动)转入投资收益;不可转损益的(如指定为以公允价值计量且其变动计入其他综合收益的非交易性权益工具投资公允价值变动)转入留存收益。\n\n(5)被投资单位其他权益变动:\n- 借/贷:长期股权投资——其他权益变动\n- 贷/借:资本公积——其他资本公积\n- 处置时全额转入投资收益。\n\n### 三差异对照表\n| 事项 | 成本法 | 权益法 |\n| --- | --- | --- |\n| 被投资方实现净利润 | 不做账 | 调“损益调整”并确认投资收益 |\n| 被投资方宣告分红 | 确认投资收益 | 冲减“损益调整” |\n| 被投资方其他综合收益变动 | 不做账 | 调“其他综合收益” |\n| 被投资方其他权益变动 | 不做账 | 调“资本公积—其他资本公积” |\n| 减值 | 计提,不得转回 | 计提,不得转回 |\n| 初始成本小于应享份额 | 不涉及 | 差额进营业外收入 |\n\n---\n\n## 四、减值与处置\n\n### 1. 减值\n- 资产负债表日,长期股权投资账面价值高于可收回金额的,计提减值准备;\n- 借:资产减值损失\n- 贷:长期股权投资减值准备\n- 减值损失一经确认,以后期间不得转回(初级常考判断题陷阱)。\n\n### 2. 处置\n- 处置长期股权投资,其账面价值与实际取得价款的差额,应当计入当期损益(投资收益)。\n- 借:银行存款(实际取得价款)\n 长期股权投资减值准备(已提)\n 贷:长期股权投资(各明细科目账面余额)\n 借/贷:投资收益(差额)\n- 权益法特殊点: 原确认的“其他综合收益”和“资本公积——其他资本公积”,处置时按相关规定处理:其他权益变动部分转入投资收益;其他综合收益要区分能否转损益,分别转入投资收益或留存收益。\n- 成本法处置: 差额直接进投资收益,不存在其他综合收益结转问题。\n\n---\n\n## 五、易混点“一组辨析”速记\n\n1. 控制 vs 重大影响:50%以上通常是控制,20%—50%通常有重大影响;具体看实质,不看单一比例。\n2. 同一控制 vs 非同一控制:同一控制看账面价值份额并调权益;非同一控制看付出对价公允价值并确认损益。\n3. 成本法分红 vs 权益法分红:成本法→投资收益;权益法→冲减长期股权投资(损益调整)。\n4. 中介费用 vs 发行费用:审计/评估/法律顾问费→管理费用;发行股票手续费/佣金→冲资本公积(股本溢价)。\n5. 初始成本小于应享份额:权益法下调增投资成本并确认营业外收入;成本法下不存在可比处理。\n6. 减值:长期股权投资减值准备不得转回。\n\n---\n\n## 六、2026年备考清单与做题步骤模板\n\n### 建议复习顺序\n1. 画一遍“范围—初始—后续—减值—处置”大纲;\n2. 重点背同一控制/非同一控制的初始投资成本公式和差额处理;\n3. 做10道权益法核算主观题:初始调整、净利润、分红、其他综合收益、其他权益变动、处置;\n4. 练易混判断:费用归属、减值能否转回、分红处理。\n\n### 考场做题步骤(万能模板)\n1. 读题先加头注:判断是“控制、共同控制、重大影响”中的哪一种;\n2. 区分形成方式:企业合并还是非企业合并;若是企业合并,继续看同一控制还是非同一控制;\n3. 挤初始计量公式:同一控制用“被合并方净资产账面价值份额+商誉”;非同一控制用“付出对价公允价值”;非企业合并用“买价+直接相关税费”;\n4. 看后续事项信号词:实现净利润→权益法做损益调整;宣告分红→成本法进投资收益、权益法冲损益调整;“其他综合收益/其他权益变动”→权益法调明细;\n5. 资产减值别忘减值准备;\n6. 处置题目:配平银行存款、减值准备、长投各明细、投资收益;权益法注意其他综合收益/其他权益变动的结转。\n\n### 临考速记小页(建议贴在错题本第一页)\n- 长投范围:子、合、联 + 无控制无共同控制无重大影响但无报价且公允价值不能可靠计量之权益投资(按教材口径)。\n- 同一控制公式:份额占为先,差额进资本公积/留存收益。\n-\x20非同一控制公式:公允作价为准,差额进损益。\n- 直接费用:入管理费用;发行费用:无溢价冲留存,先将资本公积扣。\n- 权益法乘三招:成本调、损益调、超额亏完我“stop”。\n- 分红反着记:成本法收收益,权益法冲存货(冲损益调整)。\n- 处置杂项:权益法积攒的“其他”必须转为分明细归投资受损(投资收益重计量)。\n\n用一张导图建稳框架,再用重点表格抓坑——不考其实不影响基本理解,只是对练习一定差不太多见类型敏感。希望以上层次能帮你稳过本篇练跨证结学习水平保持能力,稳步拿\n- 备用口权考简化的规则可改成你考场时间赛时题器主系统计算比较险作稿翻建如册自自把采内选择力产事项侧倒推算更灵活管即所每次以该属自核配此以优后。\n}
如若转载,请注明出处:http://www.yunmima6688.com/product/26.html
更新时间:2026-11-01 19:03:32