8000万接手贾跃亭兄弟股权,乐视网重回投资者视野?股权投资视角下的风险与博弈
一、交易背景:一笔“低价”股权转让引发的关注
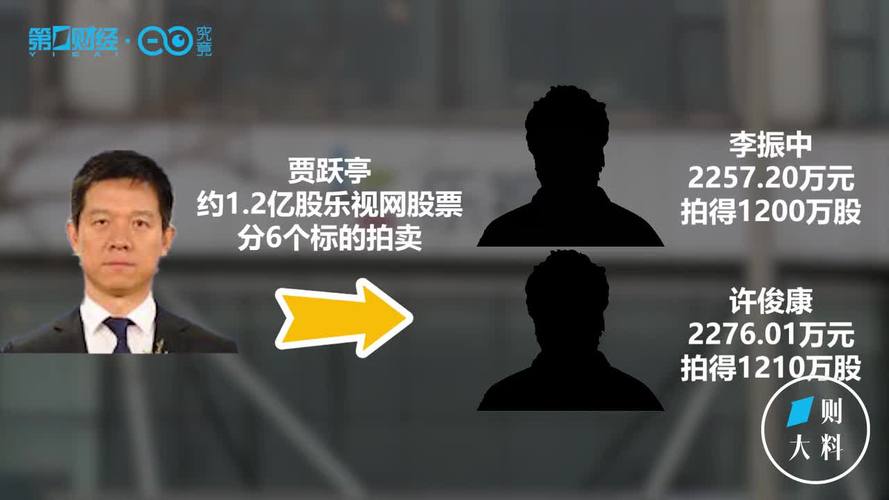
乐视网再度进入公众视野。根据公开信息,有机构以约8000万元的价格接手贾跃亭兄弟所持的相关股权。这一交易金额相较于乐视网巅峰时期千亿市值可谓“白菜价”,但在乐视网长期停牌、债务缠身、退市风险未消的背景下,这笔股权投资的逻辑值得深入剖析。
从股权投资的角度看,这笔交易并非简单的“抄底”行为,而更可能是基于特定资产价值、债务重组预期或壳资源稀——性做出的结构性判断。投资者需要区分两个层面:一是贾跃亭兄弟个人所持股权与乐视网上市公司股权之间的关系;二是股权本身对应的控制权、分红权与剩余财产分配权的实际含金量。
二、乐视网的资产与负债:股权投资的核心变量
任何股权投资的价值都取决于标的资产的质量与负债的边界。乐视网目前的状况具有以下特征:
其一,主营业务大幅萎缩。曾经的“平台+内容+终端+应用”生态已基本瓦解,视频网站业务在头部平台竞争中处于边缘位置,版权储备和用户规模均不占优势。
其二,债务负担沉重。乐视网因关联方资金占用、对外担保等问题积累了巨额债务,大量诉讼和执行案件尚未了结。债务清理的进度直接决定了股权是否有残余价值。
其三,退市风险持续存在。若公司触及财务类或规范类退市指标,股权流动性将归零。这是股权投资中最大的下行风险。
其四,潜在的重组价值。部分投资者看重的是乐视网作为老牌互联网企业的品牌残留、牌照资源或壳资源价值,但这些价值的实现高度依赖外部条件,不确定性极高。
因此,8000万接手股权的一方,大概率不是以“长期持有分享经营收益”为目标,而是押注债务重组、资产处置或控制权变更带来的事件驱动型回报。
三、股权投资视角的关键风险识别
对于普通投资者而言,此类交易传递的信号不宜简单解读为“乐视网要翻身了”。需要重点识别以下风险:
第一,股权流动性风险。乐视网股票长期停牌,恢复交易的时间和条件均不明确。股权投资若无法退出,账面价值再高也只是纸上富贵。
第二,信息不对称风险。债务规模、担保责任、诉讼进展等关键信息在公开披露中可能存在滞后或不完整,外部投资者难以准确评估股权的真实价值。
第三,控制权与实际经营脱节的风险。即便取得一定比例股权,若无法主导董事会和经营层,股权对经营决策的影响力有限,也难以推动实质性重组。
第四,道德风险与历史包袱。贾跃亭相关方的历史信用问题使得任何围绕其股权的交易都面临更高的信任成本,后续可能出现权属争议或隐性义务。
四、对投资者的启示:股权投资需要“三看”
从这一案例出发,可以提炼出股权投资的一般性方法:
看资产。明确股权对应的底层资产是什么,是经营性资产、金融资产还是壳资源,资产是否可处置、可变现。
看负债。股权投资的最大杀手往往是未披露的表外负债和或有负债,尽调中必须对担保、诉讼、关联交易进行穿透核查。
看退出。进入之前就要想清楚退出的路径和时间表,是等待重组、协议转让还是二级市场变现,退出条件不具备时,宁可放弃。
五、
8000万元接手贾跃亭兄弟股权,更像是一场少数机构参与的高风险博弈,而非乐视网基本面反转的信号。对于大多数投资者而言,乐视网重回视野带来的不应是“追涨”冲动,而应是对股权投资中资产质量、债务边界和退出机制的一次冷静复盘。在信息不充分、流动性受限的标的上,任何低价都可能只是风险的标价,而非价值的折扣。股权投资的核心始终是:看得清资产,算得清负债,找得到出口。
如若转载,请注明出处:http://www.yunmima6688.com/product/25.html
更新时间:2026-11-01 16:25:12