中国私募股权投资实战 从清华案例教程看股权投资的逻辑与方法
一、引言:为什么用案例学私募股权
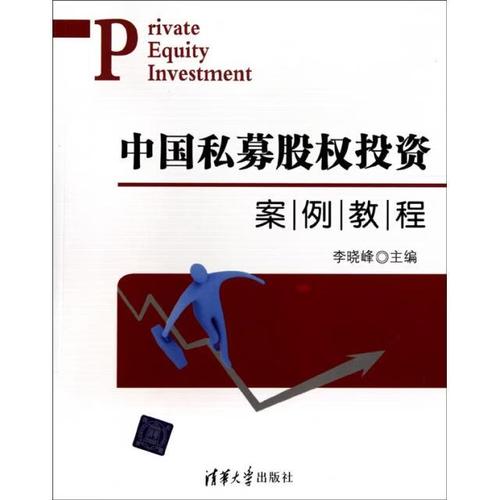
私募股权投资(Private Equity, PE)是一门高度实践导向的学科。教科书可以讲清估值模型、交易结构与退出路径,却很难替代真实交易中谈判博弈、尽调判断与投后管理的手感。清华大学相关课程配套的《中国私募股权投资案例教程》(书号 9787302220794)正是以本土案例为核心,把抽象的股权投资理论落到中国市场的制度环境与商业现实中。本文以该教程的教学逻辑为线索,系统梳理中国私募股权投资的案例分析框架与实战要点。
二、教程的定位与案例体系
该教程的基本定位是:以中国本土PE交易为素材,构建“募、投、管、退”全流程的案例学习体系。其案例大致覆盖以下几类:
- 成长期股权投资案例:VC/PE机构进入高成长企业的 typical 交易,重点考察赛道判断、商业模式验证与估值谈判。
- 并购型投资案例:围绕控制权取得、杠杆结构与管理层合作展开,考察交易设计与整合能力。
- 国企改制与混改案例:体现中国PE特有的制度约束,涉及资产评估、国资审批与治理结构安排。
- 退出案例:涵盖IPO退出、并购退出与回购退出,重点分析退出时点选择与回报测算。
案例教学的价值不在于提供“标准答案”,而在于训练学员在信息不完整的条件下做出可辩护的投资判断。
三、案例分析的核心框架:四个必须回答的问题
结合教程案例的编排逻辑,任何一笔股权投资的案例分析都可以围绕四个问题展开。
(一)投什么:赛道与标的的筛选逻辑
典型案例通常从行业研究切入。需要回答:目标行业的增长驱动是什么?竞争格局是否已定型?标的公司在产业链中的位置与护城河是否可持续?中国市场的特殊之处在于政策周期对行业景气度影响显著,教程强调必须把产业政策、监管变化纳入赛道分析,而非单纯依赖财务数据外推。
(二)值多少钱:估值方法与交易定价
教程案例反复示范:估值不是单一模型的结果,而是多种方法交叉验证的过程。常用方法包括可比公司乘数法、可比交易乘数法、现金流折现法,以及针对早期项目的里程碑估值与对赌安排。在实操中,需特别关注:
- 盈利质量调整:剔除一次性收益、关联交易与非经常性损益;
- 估值调整机制(对赌):业绩承诺、补偿条款与股权回购条款的设计逻辑;
- 中国式定价约束:国资交易需评估备案,上市退出受发行审核节奏影响。
(三)怎么投:交易结构与风险控制
这是教程案例最具实战价值的部分。关键要素包括:
- 投资工具选择:普通股、优先股、可转债,及其在中国公司法框架下的可行性与限制;
- 保护性条款:优先认购权、反稀释条款、领售权、随售权、董事会席位与一票否决权;
- 分期出资与业绩挂钩:以里程碑付款降低信息不对称风险;
- 尽调重点:财务尽调关注收入真实性与关联方资金往来,法律尽调关注股权瑕疵、土地房产与劳动合规,业务尽调关注客户集中度与大客户依赖。
(四)怎么退:退出路径与回报实现
案例教学强调,退出安排在投资决策时就必须想清楚。中国PE的主要退出路径包括:A股IPO、港股/美股上市、并购退出、股权回购与二手份额转让。需要计算IRR与MOIC,并对不同退出情景做敏感性分析。教程特别提示:IPO退出受审核周期与减持规则约束,并购退出则依赖买家生态与交易撮合能力,不能假设单一乐观情景。
四、中国私募股权投资的特殊性
相较于成熟市场,中国PE案例中反复出现的特殊因素值得单独提炼:
- 制度与审批环境:外资准入、国资监管、行业牌照构成交易的前置条件;
- 受资企业治理特征:创始人集权、家族企业色彩、股权代持历史遗留问题;
- 退出渠道依赖:过去较长时期内IPO是主要出口,注册制改革改变了退出节奏但未消除周期性;
- 对赌文化的普遍性:业绩对赌在中国交易中极为常见,但司法实践中其效力边界需审慎设计(如与目标公司对赌的履行障碍问题)。
五、从案例到能力:学习建议
使用这类案例教程,建议采取“三步法”:
- 第一遍做决策:在不看教程分析的前提下,自行写出投资建议书摘要,形成独立判断;
- 第二遍做对照:比较自己的估值区间、交易条款与风险清单与教程案例解说的差异,定位认知盲区;
- 第三遍做复盘:追踪案例中标的公司的实际结局,验证当时的假设,并将经验抽象为可迁移的检查清单。
六、
《中国私募股权投资案例教程》的价值,在于把股权投资的原则放置于中国商业与制度的真实土壤中检验。私募股权投资的核心能力并非记住某个估值公式,而是建立一套“识别机会—定价风险—设计条款—管理预期—实现退出”的完整闭环思维。以案例为镜,以框架为尺,才是学习中国股权投资的有效路径。
如若转载,请注明出处:http://www.yunmima6688.com/product/13.html
更新时间:2026-11-01 06:10:43